不動産投資⑧:2025年の状況報告・2026年の投資方針
お久しぶりです。
1年投稿が空いてしまいました。Naoboeです。
2025年はライフイベント(と趣味)で多忙を極め、二棟目を買えませんでした。
今回は2025年の一棟目運営状況・収支公開と、2026年の投資方針を考えます。
【2025年運営状況】
1件の退去、2件の入居があり、無事に12室が満室になりました。
空室対策としては1ヶ月のフリーレントを付けた程度なので、仲介さんのおかげだと思います。ありがたい。
しかし、2025年1月の利上げを受け、7月返済分から金利が約3.0%まで上がり、月の返済額も3,000円増加しました。
2025年12月にも政策金利が0.75%まで上昇したので、数ヶ月後には0.25%の利上げが見込まれます。
日本の物価は欧米諸国ほど上昇してはいませんが、数年後は物価目標の2%程度まで政策金利が上がることを見込んで投資プランを考えたいです。
一方で、入居・更新のタイミングで家賃を僅かながら上げることができていて、物価高+金利上昇に対応できているなという感覚もあります。
経費としては、不動産取得税24万円、設備の修理交換14万円、庭の防草シート敷設12万円あたりが大きかったです。
【2025年収支】
1年運営しての収支は以下の通りです。
賃料収入:456万円(表面利回り16.9%)
経費:171万円
金利支払い:74万円
利益:211万円(実質利回り7.8%)
返済(元本):126万円(返済比率43.9%)
手残り:85万円(手残り率3.1%)
実質利回りは7.8%で、全世界株式の期待リターンと大差ないですね。(ここ数年は負け)
一方で、購入に要した初期費用184万円に対する手残り率(CCR:自己資金配当率)は46.2%でした。ローンで大きなレバレッジをかけて投資ができるのは、不動産投資のメリットですね。
所得税の支払い見込みについてですが、利益の211万円から建物分の減価償却費166万円、青色申告特別控除65万円を差し引くと利益は0円にできそうです。
2028年までは減価償却があり税金もセーブできそうなので、今のうちに手元資金を増やし、2棟目の資金や2029年の外壁塗装に向けて準備します。
【2026年の投資方針】
政策金利が2%まで上がると、不動産投資ローンの金利は3~5%になることが見込まれるので、それを見越した投資方針について、自分なりに考えたのでここで整理します。
前提として、金利が上昇すると物件を買う側の利払い額が増えるので、一般的には物件価格は下落します。インフレ局面では家賃上昇+借金額も実質的に目減りしていくので、その点はプラスに働くとは思いますが。
不動産によるリターンは、インカム(賃料収入)とキャピタル(値上がり)の2つに分けられますが、金利上昇局面では狙いをどちらかに振り切った方が良いと考えました。以下がその根拠です。
①インカム・キャピタルどっちつかず
地価がある程度安定しているベッドタウンで、利回り8%~12%ぐらいの中古アパートを狙う戦略を想定しています。
この程度の利回りだと金利上昇でインカムが大きく減ってしまうために、買い進めるための手元資金を生み出せず、一方で大きなキャピタルは見込めません。
低金利環境では売却も交えつつ安定的に買い進められたかもしれませんが、これからの拡大戦略とは相性が悪そうです。
②インカム(賃料収入)に振り切る
地方・築古系の物件はキャピタルを諦める分、インカムに頼り切った戦略ですが、利回り20%以上の物件を狙えば、高金利環境でも充分なインカムを狙えます。
ただ、リスクとリターンは表裏一体で、大規模修繕・賃貸需要減・買い手(出口)不足など不確実性が高いため、相場感を磨いて割安で買う、物件の状態評価やエリア選定を入念に行うなどの対策は必須です。
③キャピタル(値上がり)に振り切る
都内好立地のマンション価格はここ数年で信じられないほど上昇しましたが、そもそもキャピタル狙いの投資は再現性が低いです。
即転売で売却益が出る販売抽選を狙ったり、仲介から良い案件を紹介されて安く買うことができれば短期でのキャピタルも狙えますが、資金力の乏しい私には不可能な戦術です。
一方で、土地から新築については私でも取り組める可能性があると考えます。
建築リスクを負う分、相場より1~2割安く建てられるため、キャピタルは一定保証されます。
築古物件に対して低金利・長期での融資を受けやすいのもあり、月の返済が抑えられ手残りもある程度狙えます。
間取りの方針決定や建築費上昇に備えた資金繰り管理など施主としての能力も大きく問われる難しさ、建築会社倒産による大ゴケの危険性もありますが、勉強や対策が投資成果に直結するのも面白いと感じます。
【終わりに】
上記を踏まえ、2026年は勉強時間を増やしながら、地方高利回り/土地から新築のどちらかで結果を出せればと目論んでいます。
将来的な規模拡大を鑑みると、法人設立をして決算書を積み重ねることも重要らしく、短期的には経費負けするとしても、先行投資と割り切って一歩踏み出そうかなと考えています。
それではまた。
------------------------------------------------------------------------------
カテゴリごとの記事一覧を確認できるページです。
不動産投資⑦:初期費用と毎月の収支、2024年の決算
こんにちは。
初めての確定申告に苦戦しているNaoboeです。
前回の投稿からは、管理会社と空室対策の相談をしたり、会計ソフトを検討し、仕訳入力など確定申告の準備をしていました。
会計ソフトである弥生の青色申告オンラインを導入して今年分の仕訳を完了したので、今回は購入に要した初期費用と、毎月の収支、2024年の決算を公表します。
【初期費用】
来年に請求が来る不動産取得税(約30万)を除いて、今のところ約160万円かかっています。
初期費用は基本的に経費として売上から差し引くことができますが、物件の取得に直接発生する費用は経費にできず、資産として物件の取得価額に加算します。
以下内訳です。
■資産部分:(973,000円)
仲介手数料:957,000円
固定資産税精算金:16,000円
■経費部分:(626,000円)
登録免許税および印紙税:314,100円
司法書士報酬:136,000円
融資事務手数料:132,000円
駐車場契約時の仲介手数料:38,500円
物件調査や契約のための交通費:5,400円
一般に、初期費用の合計は物件価格の8~10%が相場らしいですが、今回の取得では不動産取得税と合わせると約7%で着地しそうです。
【毎月の収支】
12部屋中11部屋が埋まっている現在、毎月の収支は、収入-経費が31万円、そこから16.5万円が返済で手元に残るのは14.5万円です。
あと4部屋空室が出てしまうと、毎月の手残りはマイナスになってしまいます。この試算は事前のシミュレーションでも同様でした。
■収入(378,000円)
賃料+共益費:329,000円
駐車料:49,000円
■経費(67,600円)
管理料:11,000円
駐車料:48,500円 ※来年から55,000円に
振込手数料:1,100円
共用部電気代:2,300円
火災保険料(月額):4,700円
【2024年決算】
2024年は、収入90万円、経費136万円で、不動産所得が-46万円となりました。
経費136万円の内訳は、63万円が初期費用、42万円が建物の減価償却費、29万円が維持費や金利相当額、2万円が家事関連費です。
今回の物件は築32年で、木造物件の耐用年数22年を超過しているため、4年という短期間で帳簿上の建物価格665万円(固定資産税評価額で按分)を償却する必要するため、期間中はこの減価償却費が不動産所得を大きく減らし、税金を抑えられます。
不動産所得が赤字の分は、給与所得と合算して計算するため、確定申告後に所得税の還付を受けられる予定です。
ただ、不動産所得が赤字だと、青色申告の65万円特別控除を受けられなかったり、土地取得のための負債利子(月5万円)を経費にできないなど不利な面もあります。
来年以降は100万円ほどの黒字になる見込みで、青色申告の特別控除も受けられます。
※売上が450万ほど、経費が200万ほど(入退去関連費用を50万と仮定)、減価償却費が150万ほどの計算
200万円ほどかかる外壁塗装などの大規模修繕をいつにするか考えていましたが、赤字を避けるために、建物の減価償却が終わった2029年以降が良いかなと感じました。
【終わりに】
2024年も終わりですね。
今年は年初に、想定年収の枠ギリギリまでふるさと納税をしていたのですが、当時はまさか年内に1棟目を購入して所得が減るとは予想もできず、余分に寄付をしてしまったかもしれません・~・
来年はもっと慎重に計算して納税します。
今も変わらず2棟目の購入に向けて物件情報を見漁っていますが、最近は物件の値上がりが続いて投資適格な物件が全然出てこない状態です。
「土地から新築」なら建築会社倒産や建築費上昇等のリスクを負う分、建売新築物件の2~3割安く手に入るようで、本やWebで情報収集をしています。
2025年は2棟目の購入か「土地から新築」に挑戦したいですね。
それではまた。
------------------------------------------------------------------------------
カテゴリごとの記事一覧を確認できるページです。
不動産投資⑥:大家デビューしました+投資判断について
こんにちは。
一棟目の決済が完了し、晴れて大家となったNaoboeです。
前回の投稿からは、管理会社と火災保険の検討、司法書士面談などをしておりました。
今回は、購入に際してどのように投資判断をしたのか、備忘録も兼ねてポジティブ・ネガティブの両面から書いてみます。
【魅力的な点】
①利回りが高い(16.3%)
これが一番の理由です。金利上昇局面では特に利回りの高さが重要と考えて地方の築古高利回りアパートを中心に見ていましたが、他物件より利回りが高く、その他条件も悪くないことから割安と判断しました。
②入居率が高く(現状11/12室が入居中)、賃貸需要に関する懸念も比較的少ない
地方の築古物件は賃貸需要が不安ですが、近隣の賃料相場より安く、現状ほぼ満室なのが高評価でした。現地調査の直後に最寄りの賃貸仲介店でエリアの賃貸需要をヒアリングしたところ、賃料3万円程度の競合物件が少ないエリアのため一定の需要があり、高稼働が続いていると教えていただきました。
③地方築古アパート投資にしては新しい
高利回りアパートで探すと築40-50年の物件がよくヒットしますが、この物件は築32年と比較的新しく、1981年以降に建てられたため新耐震基準が適用されているのが魅力でした。
【懸念点】
④積算価格が低い(1,100万円程度、積算比率40%)
積算価格の低さが一番のネックで、最後まで購入すべきか悩みました。積算価格とは、路線価と土地面積から算出する土地価格と、建築費と法定耐用年数から算出する建物価格の合計であり、金融機関が資産として評価する際の目安となる金額です。
今回の例だと、金融機関目線では2,700万円の負債に対して資産は1,100万円と評価されるため、1,600万円の債務超過状態と見られてしまい、2棟目以降の融資が受けづらくなるおそれがあります。
今回それでも融資が受けられたのは、アパートローンという、住宅ローンと同じ(将来の労働所得を見込んで年収の数倍の範囲まで融資する)比較的審査が緩いローンを活用したからです。
しかし、アパートローンは頑張っても総融資額1億円が限界なので、規模拡大のためにはプロパーローンと呼ばれる、審査がより厳しいが自由度が高いオーダーメイド型のローンも活用する必要があります。
一方で、プロパーローンの活用(≒総投資1億円)までまだ時間がかかり、この物件は収益力の高さにより数年で純資産増加額が債務超過額を上回ると判断したため、積算価格の低さをカバーできると考えました。
不動産投資では利回り(自分目線の評価)と積算価格(金融機関目線の評価)の両面から判断する必要があり、1棟目は利回りを優先しましたが2棟目は積算価格も意識して購入します。
⑤駐車場が敷地内にない
地方物件では必須とされる駐車場が敷地に含まれておらず、オーナーが近場の月極駐車場を借りて入居者に貸し出す方式を取っていました。
駐車場がないのは明確にデメリットでしたが、入居者全員分のスペースがあり契約も引き継げる確約が取れたため良しとしました。
...と思っていたのですが、契約引き継ぎのタイミングで月極駐車場の賃料がちょっと値上げになって萎えました。
オーナーさん同士が知り合いで近隣の相場より安く借りていたという事情なので仕方ないですね... 入居者さんの契約更新のタイミングで借りている額まで利用料の値上げができるか、管理会社と相談中です。
⑥外壁塗装から時間が経っている
外壁塗装はおおよそ15年ごとに行うのが理想とされていますが、この物件は最後の外壁塗装から20年が経過していて、チョーキング(壁に触れると粉がつく)があり、鉄部の錆などが目立ち始めているのもマイナスポイントでした。
外壁塗装には200万円程度かかりますが、建物の寿命を伸ばすことができ、見た目が良くなることで入居付けもしやすくなります。
現状空室が多いなら外壁塗装も手ですが、今のところほぼ満室であり、また雨漏りの有無や腐食の程度は素人目にはわからないことから、判断が難しい状態です。
⑦賃料が低い(3万円)
利回りは高いのですが、各部屋の賃料は3万円程度と低くなっています。
エアコン等設備や水回り等のリフォーム代金は、賃料に比例して上がるものではないため、賃料が低いと設備投資額が賃料に対して大きくなってしまいます。
将来的に中規模のリフォームをする必要が出てきた際に、賃料12ヶ月分といった費用がかかる可能性があり、費用対効果をしっかり考えてリフォームの判断をする必要に迫られます。
以上、数々の懸念があるものの、結局は利回りの高さが各種デメリットをカバーできると考え、最終的には購入を決断しています。
懸念が少ない物件は安心ですが、その分価格が上がって利回りが下がるので、どこまでのリスクを許容できるかという話で、自分はそのリスクを多めに取ったつもりです。
この判断が正しかったのかがわかるのはまだ先の話ですが、今はできることを最大限やるつもりです。
次回は購入時にかかった初期費用と、収支シミュレーションについて紹介しようと思います。
それではまた。
------------------------------------------------------------------------------
カテゴリごとの記事一覧を確認できるページです。
不動産投資⑤:一棟アパートを購入しました
お久しぶりです。
1年振りの投稿になってしまいましたが、ついに1棟目のアパートを購入したので報告します。
【この1年の報告】
念願の楽器可物件に引っ越しました。
自宅で自由に楽器を演奏できる環境の素晴らしさを実感し、オケマンション実現へのモチベーションも上がりました。
不動産投資の方は勉強も一段落し、円安と株高で自由に動かせるお金が1,000万円を超えたので、3,000万円程度で高利回りの物件を探していました。
楽待の新着物件や、過去に問い合せた仲介会社からのメールをウォッチしていたところ、8月下旬にメールで紹介された物件が良さげだったので検討を進め、購入に至った次第です。
【物件と融資条件の詳細】
購入した物件は北関東の県庁所在地に立つ築32年の木造アパートで、価格が2,700万円、満室時の年間家賃収入は440万円です。(表面利回り16.3%)
家賃は3万円前後で、12室中11室が入居中です。
ローンは借入期間17年で、不動産担保型が2,400万円、無担保型が300万円の実質フルローンでした。
金利は変動で、不動産担保型は2.675%、無担保型は2.825%です。
【スケジュール】
これまでの経緯と今後の流れを時系列で記します。
1日目:メールで物件概要が案内される
2日目:問い合わせて物件の詳細情報を受領、簡易的な収支シミュレーションを実施
3日目:銀行に融資の仮審査を依頼
6日目:現地調査、内見、近隣の賃貸仲介へ賃貸需要のヒアリング
8日目:融資の仮審査完了、融資条件をもとに詳細な収支シミュレーションを実施、買付申込書提出
13日目:不動産売買契約書と重要事項説明書を受領、内容の確認
16日目:不動産売買契約を締結、頭金200万円を振込、融資の本審査開始、管理会社の比較検討開始
32日目:融資の本審査完了、管理会社決定、火災等保険の比較検討開始
44日目(予定):ローン契約内容説明
64日目(予定):融資実行、決済、所有権移転登記
【おわりに】
可能な限り早く現地調査に行き、オンラインでも短期間で融資審査ができる金融機関を活用したことで、一番に買い付けを入れることができました。
(仲介の営業トークかもしれませんが)売買契約の締結日も問い合わせや内見の依頼があったようで、早めに動いたのが功を奏した&投資適格との判断は大きくズレていなかったような気がします。
融資の本承認が得られるまでは購入確定ではなかったのですが、先日晴れて本承認が得られ、あとは来月の所有権移転を待つのみとなりました。
今回は取り急ぎの報告でしたが、次回はどのように投資判断をしたか、シミュレーションの内容、これからの運用方針などをご説明できればと思います。
それではまた。
------------------------------------------------------------------------------
カテゴリごとの記事一覧を確認できるページです。
資産運用⑥:リスク資産の損益公開
お久しぶりです。Naoboeです。
ここ最近の株高と円安でリスク資産の評価額が上振れています。
不動産投資の頭金としてNISA口座にあるもの以外全部売ってしまうかもしれないので、損益を記録に残しておくことにしました。
【投資歴】
・2019年10月:楽天証券のつみたてNISA口座で月3.3万の投信積み立てを開始。
・2020年3月:コロナショックで大幅な評価損を食らうも、長期投資するならバーゲンセールと捉え毎週1万円ずつ追加で積み立てを行う(すぐ回復したので1ヶ月で終了)
・2020年10月:個別株にも興味を持ち、SBI証券で国内外の大型株をいくつか購入。
・2021年4月:就職したので楽天証券の積み立てを月5万に増額。
・2021年6月:寮暮らしで余裕がありそうなのでSBI証券でも月5万の積み立て設定。
・2022年6月:還元率が高かったマネックス証券でも月5万の積み立て設定。
【投資信託】
※初期だけ積み立てていたファンドもあるので損益率だけで良し悪しは測れません
・eMAXIS Slim 全世界株式(除く日本)
→取得価額 1,949,991円 → 2,474,957円 (+524,966円、+26.9%)
・eMAXIS Slim 米国株式(S&P500)
→取得価額 1,793,630円 → 2,325,341円 (+531,711円、+29.6%)
・eMAXIS Slim 新興国株式インデックス
・eMAXIS Slim 先進国株式インデックス
・eMAXIS Slim バランス(8資産均等型) ※合計
→取得価額 76,715円 → 111,017円 (+34,302円、+44.7%)
・ひふみプラス
→取得価額 98,591円 → 124,283円 (+25,692円、+26.1%)
・2631 MXSナスダック100ETF
→取得価額 103,865円 → 143,190円 (+39,325円、+37.9%)
【現物株式】
・2914 JT
→取得価額 199,500円 → 342,900円 (+143,400円、+71.9%)
・8591 オリックス
→取得価額 126,900円 → 288,350円 (+161,450円、+127.2%)
・8697 JPX
→取得価額 235,100円 → 265,450円 (+30,350円、+12.9%)
・8306 三菱UFJ
→取得価額 41,200円 → 131,800円 (+90,600円、+220.0%)
・3048 ビックカメラ
→取得価額 108,800円 → 109,100円 (+300円、+0.3%)
・8593 三菱HCキャピタル
→取得価額 51,100円 → 105,500円 (+54,400円、+106.5%)
・01810 小米 B( Xaomi )
→取得価額 93,304円 → 44,556円 (-48,748円、-52.3%)
【現在の資産状況】
・投資信託:5,178,988円(+1,156,196円、+28.7%)
・現物株式:1,287,656円(+431,752円、+50.4%)
・現金:210万円
・奨学金:-400万円
つみたてNISA口座の200万円は非課税期間は売却しないつもりなので、自由に動かせるお金は650万円ぐらいですね。
頭金20%なら3000万円、10%なら6000万円ぐらいの物件は手が出せそうになってきました。
しかしなかなか良い物件が見つからず、手をこまねいている状態です。
来年からは生涯投資枠が1800万円と大幅に拡張された新NISAが始まるので、課税口座で保有する金融商品はすべてNISA口座に移すつもりです。
引き続き不動産の勉強と物件探しを頑張ります。
それではまた。
------------------------------------------------------------------------------
カテゴリごとの記事一覧を確認できるページです。
不動産投資④:シミュレーション
お久しぶりです。Naoboeです。
ポーカー証券アナリストの勉強で忙しく、投稿間隔が空いてしまいました。
今回は、実際に不動産を所有した場合に月々の収支がどうなるか、シミュレーションしてみます。
①融資条件
日本政策金融公庫は、融資可能期間こそ短いものの、築古物件にも低金利で融資が引けて初心者にもお勧めと聞いたので、こちらの記事で直近の融資事例を見てみます。
年収:600万未満が31%、600~800万が25%
資産:1000万未満が31%、1000~3000万が33%
不動産投資歴:3年未満が30%、3年~10年が36%
物件種別:一棟アパート25%、戸建賃貸31%
法定耐用年数:以内56%、超過44%
金利:1%未満25%、2%未満47%、3%未満25%
返済期間:10年未満64%、10~20年19%
自己資金比率:3割以上53%、1割~3割14%
なるほど、確かに資金が少ない初心者でも行けそうですね。
シミュレーションでは、自己資金3割、返済期間10年、金利2%で計算してみます。
②対象物件
我が母校の近くにあるこちらの物件を選びました。
築古・全室空室・極狭・地方駅遠・駐車場なし・任意売却と数え役満の物件です。
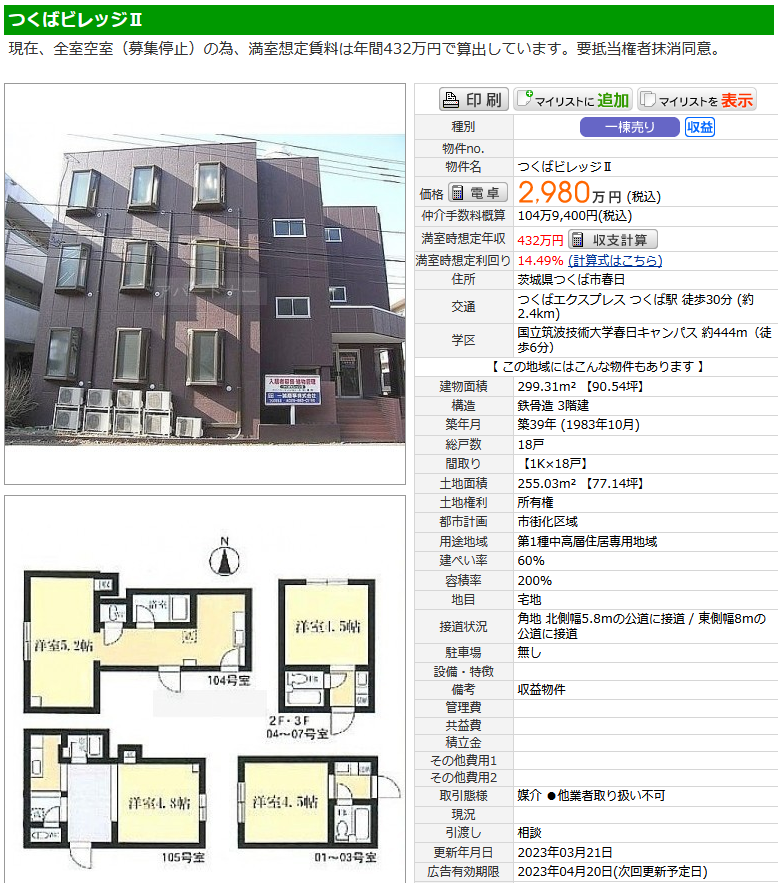
本格的なシミュレーションではありませんが、今回は楽待の物件ページで簡易的に計算しました。
③シミュレーションA
ピンクの折れ線が示す、年あたりの手残り(家賃収入-ローン返済額-税金他費用)は、減価償却終了後からマイナスとなっており、この物件に投資した際の厳しさが伺えます。
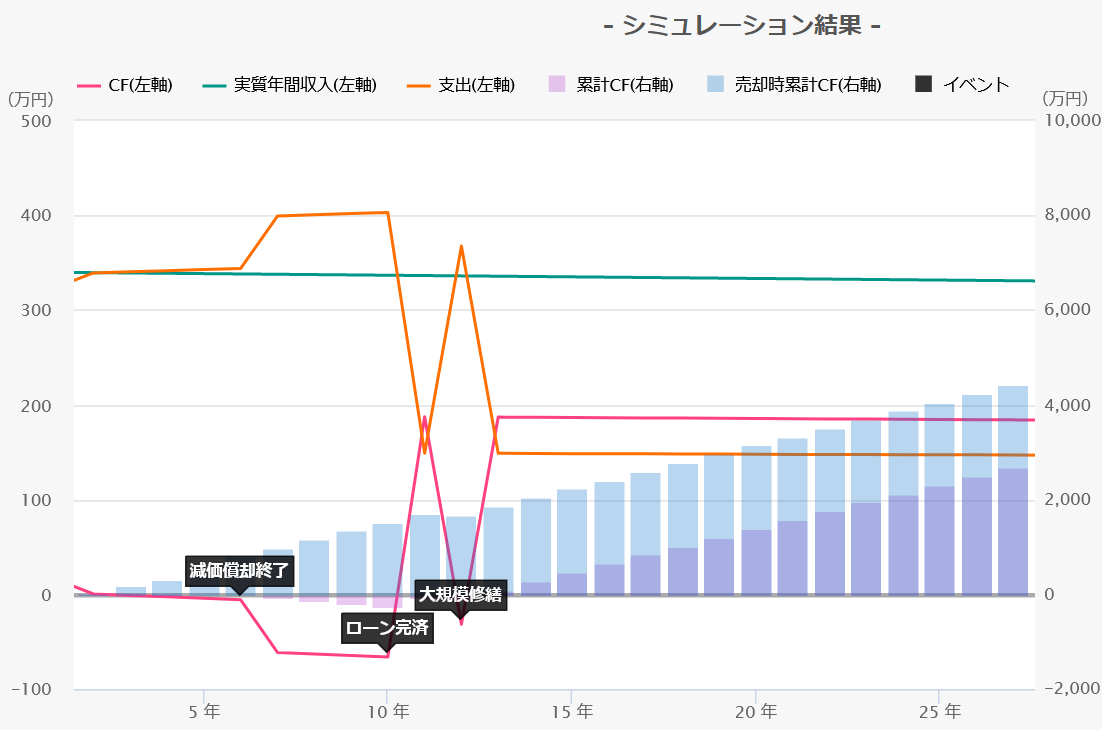
10年目のローン完済までは手残りはないどころか累計250万円の追加支出があり、12年目の大規模修繕を経た13年目にようやく累計の収支がプラスになる計算です。
長期的に見ればプラスになるとしても、早期の2棟目購入や急な出費に備え、手残りは重要です。
なお、詳細な条件は下記の通りで、家賃下落率を甘めに設定し、購入直後のリフォームや金利上昇も想定していないものです。
自己資金:894万円
金利:2%
ローン期間:10年
入居率:75%(つくば市の空室率)
想定年間収入:453万円(21000円 * 18室)
家賃下落率:0.1%(築古物件の家賃下落率)
④シミュレーションB
この物件は売値(2980万円)のままでは投資不適格ですが、2480万円の指値(-500万円)が通った場合、収支は大幅に改善します。
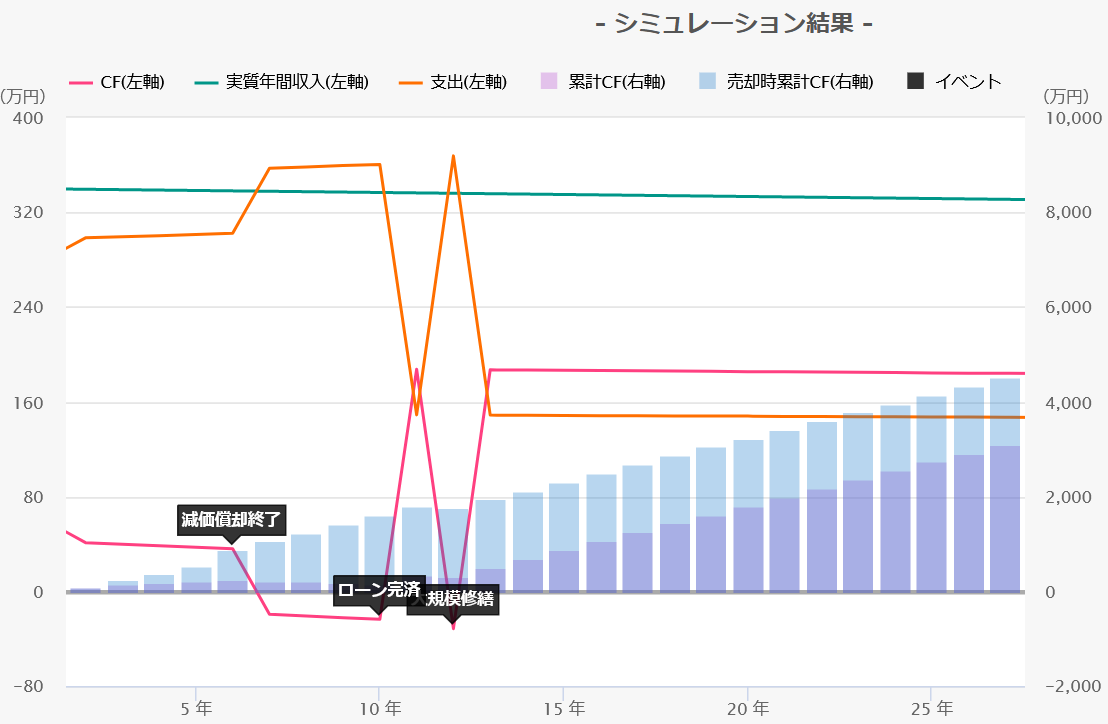
ローン完済までの期間でも累計手残り(紫の棒グラフ)がプラスとなり、2棟目への足がかりとなりそうです。
年間家賃収入を単に物件価格で割った「表面利回り」という指標がありますが、今回の融資条件の場合、表面利回り15%と18%では結果に大きな差があることがわかりました。
(453万円 / 2980万円→表面利回り15.2%、453万円 / 2480万円→表面利回り18.3%)
※家賃が2.1万ではなく2.5万なら値引きなしでも18.1%の表面利回りがありましたが、この間取りと築年数では厳しそうです
⑤シミュレーションC
値引きなしでも、返済期間を10年から15年に延長することで、ローン完済まで累計手残りがプラスのまま運用することができました。
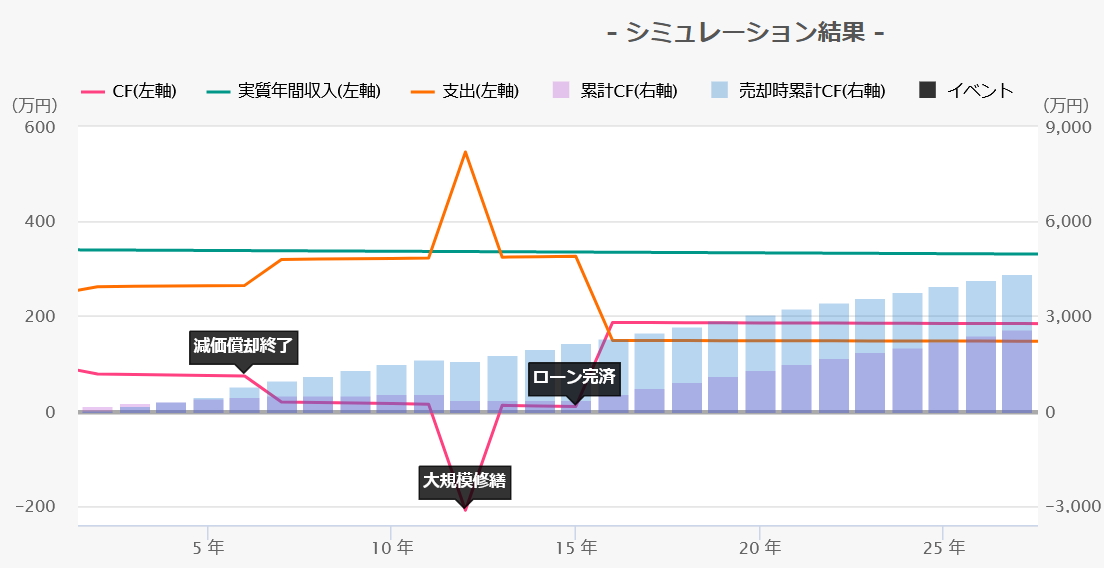
金利支払いの期間が伸びることで長期的な利益は低下していますが、2棟目、3棟目と買い進めていくことを考えると、長い融資期間はレバレッジ比率を高めるために重要だと感じました。
日本政策金融公庫より金利が高くても、長期のローンを組める金融機関も探してみます。
⑥終わりに
さて、今回のシミュレーションでは、手残りがプラスになるような投資適格な物件はそう多くないこと、融資期間の長さの重要性を学びました。
不動産投資における失敗の多くは、営業マンが出す甘いシミュレーションを鵜呑みにして割高に買ってしまうパターンです。
実際の購入時はより詳細に計算し、金利上昇、突発的な修繕、家賃下落といったリスクも考慮して適正価格を判断します。
まだ頭金が足りない段階ですが、冬のボーナス後になんとか動けないかと考えていますので、引き続き準備していきます。
それではまた。
------------------------------------------------------------------------------
カテゴリごとの記事一覧を確認できるページです。
不動産投資③:狙う物件の属性
あけましておめでとうございます。Naoboeです。
投稿間隔が空いてしまいましたが、今年もよろしくお願いします。
前回は、物件の種類と特徴を説明し、最初は戸建てか規模の小さいアパートを狙う方針であると述べました。
今回は、様々な物件の属性について述べ、今の私がどういった属性の物件を狙うべきかについて考察します。
【物件の属性】
■立地
①住環境の快適性・利便性
②災害リスクの大小
③将来の人口予測
④用途地域
などの要因が価格に影響を与えます。
都心・駅近く・治安が良いなど入居者にとって好ましい物件は空室リスクも低いため、安定感はありますが利回りは低下します。
また、災害リスクが高い、人口減少が予測されているといった地域では、将来的に物件価格が低下するリスクがあるため、購入希望者が減り利回りは上昇します。
以前の記事 で紹介した用途地域も価格に影響を与え、高層建築が可能な容積率の高い土地は価格が上昇します。
■築年数
土地の価格は様々な要因で上下しますが、建物の価値は時間とともに低下していきます。
築年数が浅いと、長期間賃貸に出せる・入居が付きやすい・しばらくは修繕が不要など、収益の確実性が高まるため利回りは低くなります。
一方で築古の物件は、古屋付き土地という扱いで、土地値だけで購入できる場合もあり、うまくリフォームして客付けができれば、高い利回りも期待できます。
しかし、想定外の修繕費が発生したり、耐震性能が不十分(1981年以前に建てられた物件は現在とは異なる耐震基準に則っているため)な可能性もあります。
賃料は築年数と反比例して下がっていきますが、最初の10年に大きく下がり、築20年以降はほぼ横ばいとなるようです。
参考:家賃の下落率ってどのくらい?
■土地の広さ・形状
広い土地では建てられる建物の種類が増えるため、坪単価も上昇します。
また、都市部に見られる旗竿状の土地など、使いづらい形状であると坪単価は低下します。
■再建築不可
建築基準法(1950年)や都市計画法(1968年)が制定される前に建てられた物件には、再建築不可という制限がかけられる場合があります。
接道義務(幅員4mの道路に2m以上接する義務)を満たしていない土地は再建築不可となり、ローン審査が厳しくなることも相まって割安となります。
ある程度のリフォームは可能であったり、道路の幅員が不足しているだけであればセットバックすることで接道義務を満たせるなどの対策こそあるものの、通常の土地に比べて扱いづらいのは間違いありません。
「隣の土地は倍出しても買え」という格言があるようですが、隣地の一部/全部を購入することで接道義務を満たせるのであれば、割高でも相応の価値はあるように思えます。
■借地権
通常の不動産売買は所有権の取引を行いますが、土地を買わずに地主から借りることもできます。
その場合は借地権付きの建物を購入する形になり、所有権付きより割安に購入できます。
良い立地の物件を安く購入でき、固定資産税を払わなくて良い反面、地主に地代を払う必要がある、土地が自分のものとはならない、増改築や売却時は地主の承諾が必要、融資を引きづらいなどのデメリットも目立ちます。
大地主になりたい。
■シェアハウス
物件をシェアハウスとして運用することで利回りを高めることができます。
水回りなどを共用部に設けることで個室の数を増やすことができ、空室リスク分散もできます。
シェアハウスを前提に新築された物件や、シェアハウスとしてリフォームされた築古戸建て、何らかのコンセプトのある物件など、様々な戦略で多様なニーズに対応できます。
しかし、ルール決めやトラブル対応などの管理に手間を要するため、資産規模が大きい人には向かないかもしれません。
■土地から建築
建売の新築物件を購入する場合、建築における手間やリスクを業者が引き受けてくれる反面、業者の利益が上乗せされている分、利回りは低くなります。
一方で、土地探し・工務店探し・設計依頼などの手間を惜しまず、竣工遅延や想定外の工事費などのトラブルも自己責任で対応することで、建売より2割ほど割安で物件を入手することができます。
ただし、広範囲の知識や多くの時間、高いストレス耐性が要求されるため、一棟目からこの手法を取るのは厳しいかもしれません。
とはいえ、ゴールであるオーケストラマンション建築のためには、土地から建築も経験してみたいですね。
【今の私が狙うべき物件】
さて、様々な物件の属性について紹介しました。
上記を踏まえ、今の私が狙うべき物件は、リスクが高い、または手間がかかる物件です。
既に多くの資産があり、安定して増やしたいのであれば好立地の築浅アパートが適していますが、安定した物件の利回りは~8%ほどと資産を拡大するには不向きです。
一方で、立地が悪い・築古などといった物件であれば利回りが20%ほどとなることもあります。
もちろんその分大崩れするリスクも高まりますが、購入前のシミュレーションで空室率の上昇や修繕費、金利上昇などを厳しく見積もることで、リスクを想定内の範囲に収めることができるでしょう。
働ける年数も長く守るべきものもいない()私は高いリスクを取れる立場で、私自身もリスク許容度が高いタイプです。
具体的には、神奈川/千葉/埼玉/茨城あたりの築古アパートまたは一軒家、場合によってはシェアハウスを狙うことになるかと思います。
【終わりに】
投稿間隔こそ空いてしまいましたが、年末年始に本を買い足し読み進めるなど勉強は続けています。
今年は一棟目の購入を目標に頑張りたいので、引き続き応援のほどよろしくお願いします。
------------------------------------------------------------------------------
カテゴリごとの記事一覧を確認できるページです。
